
פיצוי ממס רכוש:
כשהבית או הרכב נפגעו במלחמה
נזק מטיל, מרסיס או מפיגוע מפוצה על ידי קרן הפיצויים של רשות המסים — לא על ידי ביטוח הדירה. ככה מגישים נכון.
בכתבה הזו
אז מה זה בתכל'ס?
לפי חוק מס רכוש וקרן פיצויים, המדינה מפצה על נזק ישיר — נזק פיזי לרכוש — שנגרם ממלחמה או מפעולת איבה. זה כולל מבנה, תכולת בית, רכב, וציוד ומלאי של עסק. בשביל זה קיימת קרן הפיצויים ברשות המסים, שרבים מכירים בשם הישן ׳מס רכוש׳. על מבנה ורכב, הפיצוי כולל את ההוצאות להקטנת הנזק, ועוד הנמוך מבין שניים: הירידה בשווי, או עלות התיקון. על תכולה, מפצים לפי עלות התיקון, ואם אי אפשר לתקן — לפי מחיר פריט חדש דומה, עד תקרות קבועות לפי הרכב המשפחה. מזומן, המחאות ותכשיטים לא מפוצים. בדרך כלל מגיע שמאי או מהנדס מטעם הקרן להעריך את הנזק. אחרי שנקבע הסכום, אפשר לתקן אצל בעלי מקצוע שבחרתם, או דרך חברה שעובדת בשביל הקרן. ברכב, מותר לתקן במוסך שבחרתם — אבל רק אחרי שהשמאי אישר את התיקון מראש. ומה עם ביטוח הדירה? רוב הפוליסות הפרטיות לא מכסות נזקי מלחמה ופעולות איבה. ואם בכל זאת קיבלתם תשלום ממבטח, הקרן משלימה רק עד הסכום שהייתה משלמת לבד.
דוגמה פשוטה
להמחשה: זוג עם שני ילדים, והריהוט בסלון ובחדרים נהרס מהדף. לפי טבלת התקרות של 2026 (כפי שמופיעה בכל-זכות), התקרה לריהוט היא 24,552 ₪ לזוג, ועוד 4,964 ₪ לכל ילד מתחת לגיל 18 — בסך הכול 34,480 ₪. אם הריהוט שלהם היה שווה 50,000 ₪, נשאר פער של כ-15,500 ₪ שאף אחד לא מכסה. לפער הזה בדיוק נועד ׳ביטוח רשות׳: ביטוח של הקרן עצמה לשווי התכולה שמעל התקרה. הפרמיה היא 0.3% בשנה מהשווי הנוסף — במקרה הזה כ-46 ₪ לשנה. אבל צריך לקנות אותו לפני שקורה משהו. ועוד שני פרטים מהטבלה: התקרה למכשירי חשמל ואלקטרוניקה לזוג היא 30,175 ₪, ולפריטי בית אחרים 24,891 ₪. כלומר, משפחה עם מטבח חדש, טלוויזיה גדולה ומחשבים עלולה לעבור את התקרה מהר משנדמה. שווה לעשות פעם אחת רשימה גסה של מה שיש בבית ומה הוא שווה.
למה זה משנה?
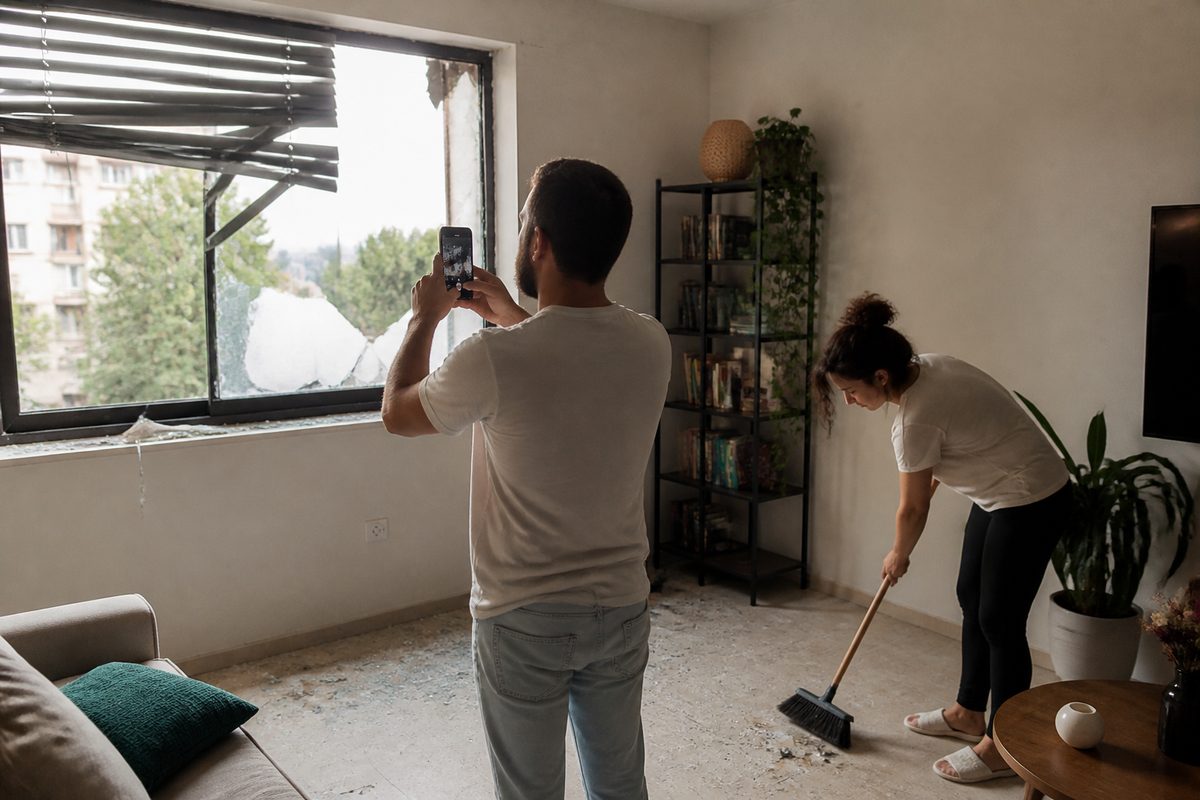
ברגע של נזק, הרבה אנשים פועלים מהר ובצדק: מנקים זכוכיות, זורקים ריהוט שבור, לוקחים את הרכב למוסך. אבל בלי תיעוד, ובלי אישור שמאי, קשה הרבה יותר להוכיח את הנזק. ויש גם הנחה מסוכנת אחרת: ׳יש לי ביטוח דירה, הוא יכסה׳. ברוב המקרים הוא לא יכסה נזקי מלחמה. חשוב לדעת גם שהמועדים קצרים. בהנחיות שמופיעות בכל-זכות נכתב שיש לדווח על הנזק בתוך שבועיים מיום שקרה, אם הרשות לא פנתה אליכם קודם. ובמסלול המהיר, אם שילמו לכם לפי הצעת מחיר, צריך להגיש חשבונית תואמת בתוך 30 יום. ההגשה עצמה פשוטה יחסית: באתר הממשלתי בוחרים מסלול (רגיל או מהיר), מזדהים, ממלאים טופס, ומעלים תמונות ישירות מאתר הנזק דרך קישור שנשלח ב-SMS. צריך פרטי חשבון בנק, הצעות מחיר מתאימות, ובנזק לרכב — אישור משטרה חתום על ידי קצין. בסוף מקבלים מספר תביעה. שמרו אותו, כי דרכו עוקבים אחרי הטיפול. ואם הטלפון עמוס, אפשר להתחיל באתר ולהשלים פרטים אחר כך.
מה עוד כדאי לדעת
שוכרים, משכירים ודיור חלופי
אם הדירה לא ראויה למגורים, דווחו על כך לקרן כדי שיבדקו זכאות לדיור חלופי. לשוכרים יש כלל חשוב: לפי כל-זכות, שוכר זכאי לדירה חלופית מרשות המסים רק כל עוד חוזה השכירות בתוקף. שוכר שמבטל את החוזה, או מפסיק לשלם שכר דירה, מאבד את הזכאות הזו. מצד שני, שוכר שהדירה שלו לא ראויה למגורים רשאי לבטל את החוזה. כלומר, יש כאן בחירה, וכדאי לחשוב עליה לפני שמודיעים משהו לבעל הדירה. ומשכירים? בתנאים מסוימים הם עשויים לקבל פיצוי על אובדן דמי השכירות. בכל מקרה, כדאי לשמור קבלות על כל הוצאה שנגרמה בגלל הנזק.
ביטוח רשות: הפרמיה הקטנה שכדאי להכיר בשקט
את ההחלטה הזו לא מקבלים אחרי אזעקה, אלא ביום רגיל. אם תכולת הבית שלכם שווה יותר מהתקרות שבתקנות — למשל בגלל מכשירי חשמל יקרים או ריהוט חדש — אפשר לבטח את ההפרש ישירות אצל קרן הפיצויים. ממלאים הצהרה באתר רשות המסים ומשלמים 0.3% בשנה מהשווי הנוסף. הביטוח בתוקף רק אחרי התשלום, ועד 31 בדצמבר של אותה שנה, ולכן צריך לחדש אותו. שמרו את ההצהרה: היא תשמש אתכם אם תצטרכו להגיש תביעה.
איך זה עובד? שלושה צעדים פשוטים
מצלמים ומתעדים לפני שמפנים
מדווחים מיד: אונליין או בטלפון *4954
מחכים לשמאי לפני שמתקנים
מתעדים ← מדווחים ← ממתינים
מי מפצה על מה?
| קרן הפיצויים | קריטריון | ביטוח דירה פרטי |
|---|---|---|
| כן, זה התפקיד שלה | נזק ממלחמה או פעולת איבה | בדרך כלל מוחרג בפוליסה |
| לא | נזק רגיל: צנרת, שריפה, פריצה | כן, לפי הפוליסה |
| רק עם ׳ביטוח רשות׳ שנקנה מראש | תכולה מעל התקרה | לרוב לא, בנזקי מלחמה |
מה הדודה בודקת
תיעוד — צילמתם את כל הנזק, מכל הכיוונים, לפני שפיניתם משהו?
דיווח — דיווחתם לקרן הפיצויים באתר או ב-*4954, ושמרתם את מספר התביעה?
רכב — יש לכם אישור משטרה חתום על ידי קצין, כנדרש בתביעה על רכב?
תכולה — בדקתם את התקרות לפי הרכב המשפחה, והאם יש לכם ׳ביטוח רשות׳?
שוכרים — אתם שוכרים? דיור חלופי מהרשות ניתן רק כל עוד חוזה השכירות בתוקף.
חשבוניות — קיבלתם תשלום לפי הצעת מחיר? הגישו חשבונית תואמת בתוך 30 יום.
כמה עולה ׳ביטוח רשות׳ לתכולה?
הכניסו את השווי הנוסף של התכולה מעבר לתקרה שבתקנות, ותראו את הפרמיה השנתית לפי 0.3% (נכון ל-2026, לפי כל-זכות). אפשר לבטח שווי נוסף של עד 1,037,100 ₪.
שאלות נפוצות
ביטוח הדירה שלי מכסה נזק מטיל?
בדרך כלל לא. רוב הפוליסות הפרטיות מחריגות נזקי מלחמה ופעולות איבה, ואת הנזק הזה מפצה קרן הפיצויים ברשות המסים. בדקו בכל זאת את הפוליסה שלכם.
תוך כמה זמן צריך לדווח?
מוקדם ככל האפשר. בהנחיות שמופיעות בכל-זכות נכתב שיש לדווח בתוך שבועיים מיום הנזק, אם הרשות לא פנתה אליכם קודם. גם להגשת התביעה המלאה יש מועד — אל תחכו.
מה זה המסלול המהיר?
מסלול לנזקים של עד 30,000 ₪ במבנה, בתכולה או בציוד עסקי, שמטופל בתוך 7 ימי עסקים בלי ביקור שמאי. תביעה אחת למשפחה לאירוע. במלחמה של 2026 הוא היה פתוח עד 28.04.2026.
אפשר לתקן את הרכב במוסך שאני בוחר?
כן, אבל רק אחרי שהשמאי של הקרן אישר את התיקון מראש. תיקון לפני האישור עלול לסבך את התביעה.
עסק שהפסיד הכנסות בגלל המלחמה מקבל פיצוי?
זה ׳נזק עקיף׳, והוא מטופל במסלולים נפרדים שנקבעים לכל תקופת לחימה. למשל, על מרץ–אפריל 2026 נקבע פיצוי לעסקים עם מחזור של 12,000 ₪ עד 400 מיליון ₪ שהמחזור שלהם ירד ב-25% לפחות. התנאים והמועדים מתפרסמים באתר רשות המסים.
איך מגישים תביעה למס רכוש?
באתר הממשלתי, בשירות ׳הגשת תביעה מקוונת — נזק ישיר׳, או בטלפון *4954. מזדהים, ממלאים את הטופס, מעלים תמונות מאתר הנזק דרך קישור שמגיע ב-SMS, ומקבלים מספר תביעה למעקב. צריך לצרף גם פרטי חשבון בנק.
מה צריך כדי לתבוע נזק לרכב ממלחמה?
תמונות מהמקום, הצעת מחיר לתיקון, ואישור משטרה חתום על ידי קצין משטרה. את התיקון עצמו עושים רק אחרי אישור השמאי.
אפשר לערער על החלטה של קרן הפיצויים?
כן. במסלול הרגיל אפשר לערער על כל החלטה, גם על אישור חלקי. במסלול המהיר אפשר לערער רק אם התביעה נדחתה כולה. הערר מוגש בשירות ייעודי באתר הממשלתי.
עוד על ביטוח
זה הסבר כללי, לא המלצה שמתחשבת במצב האישי שלכם. לפני החלטה משמעותית, בדקו את הנתונים והצרכים שלכם. גילוי נאות.